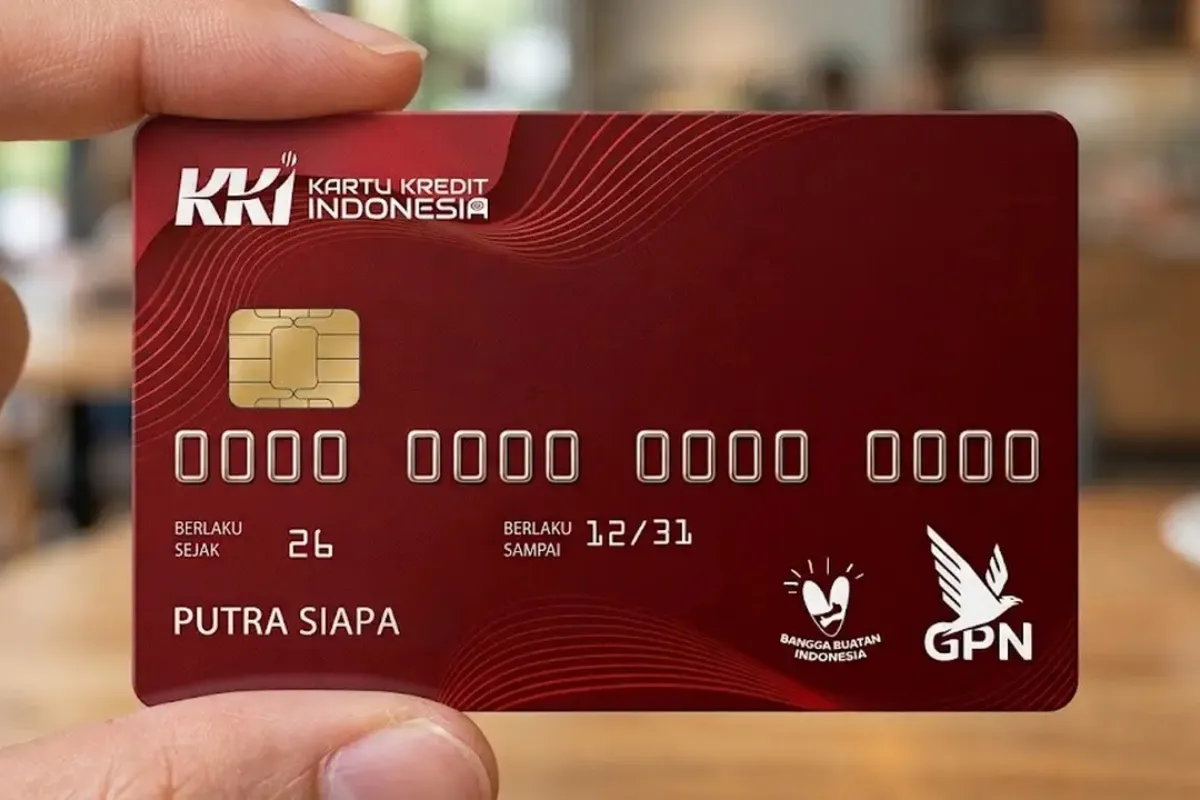
NusantaraMerdeka.id – Kartu Kredit Indonesia (KKI) yang diluncurkan Bank Indonesia (BI) menawarkan alternatif instrumen pembayaran domestik yang diproses melalui Infrastruktur Sistem Pembayaran Nasional. Berbeda dengan kartu kredit berprinsipal internasional seperti Visa dan Mastercard, KKI juga mulai dikembangkan dalam bentuk pembiayaan syariah melalui BSI Hasanah KKI Card.
BI meluncurkan KKI bersama Asosiasi Sistem Pembayaran Indonesia (ASPI) pada 17 Agustus 2026 sebagai instrumen deferred payment, yakni fasilitas yang memungkinkan pembayaran dilakukan kemudian. Pada tahap awal, KKI diterbitkan oleh BCA, Bank Mandiri, BNI, BRI, CIMB Niaga, Permata Bank, Bank Mega, dan BSI.
Kartu Kredit Indonesia Diproses di Dalam Negeri
Perbedaan utama KKI dengan kartu kredit berprinsipal internasional berada pada jalur pemrosesan transaksi. KKI diproses secara domestik melalui Infrastruktur Sistem Pembayaran Nasional, sedangkan kartu berprinsipal internasional menggunakan jaringan pemrosesan milik prinsipal masing-masing.
Menurut Kepala Departemen Kebijakan Sistem Pembayaran BI Ryan Rizaldy, skema tersebut menjadi bagian dari upaya menyediakan instrumen pembayaran yang cepat, mudah, murah, aman, dan andal. Pemrosesan domestik juga dinilai dapat memperkuat kemandirian sistem pembayaran Indonesia.
“Perbedaan utama terletak pada skema pemrosesan transaksi. KKI diproses secara domestik melalui Infrastruktur Sistem Pembayaran Nasional. Sementara itu, kartu kredit berprinsipal internasional menggunakan skema pemrosesan dari prinsipal internasional,” ujar Ryan.
Pemrosesan domestik bukan berarti KKI langsung memiliki jangkauan penggunaan yang sama dengan kartu berprinsipal internasional. Policy and Program Director Prasasti Center for Policy Studies Piter Abdullah menilai keterbatasan jaringan di luar negeri masih menjadi salah satu tantangan KKI.
“Kelemahannya, KKI belum memiliki jaringan luas di luar negeri. Tapi ini adalah langkah awal yang dibutuhkan,” kata Piter.
Biaya KKI di Transaksi QRIS
Dari sisi transaksi melalui QRIS, pengguna KKI tidak menanggung Merchant Discount Rate (MDR). BI menegaskan biaya tersebut menjadi tanggungan merchant dan tidak boleh dialihkan kepada konsumen.
Ketentuan ini membuat mekanisme biaya KKI perlu dibedakan antara biaya transaksi dan biaya pembiayaan. Untuk biaya pembiayaan, batas maksimum suku bunga KKI mengikuti ketentuan kartu kredit yang berlaku.
Dengan demikian, KKI bukan berarti seluruh penggunaannya bebas biaya. Tidak adanya MDR bagi konsumen berlaku untuk transaksi QRIS, sedangkan biaya pembiayaan mengikuti ketentuan kartu kredit yang ditetapkan.
BSI Hadirkan Hasanah KKI Card Berbasis Syariah
Perkembangan lain dari KKI datang dari Bank Syariah Indonesia (BSI) melalui BSI Hasanah KKI Card. Produk ini memanfaatkan jaringan Gerbang Pembayaran Nasional (GPN) dan terintegrasi dengan aplikasi BYOND by BSI sebagai sumber dana transaksi QRIS.
Hasanah KKI Card memiliki karakter berbeda karena dirancang sebagai kartu pembiayaan syariah. Pada tahap awal, produk tersebut hadir dalam bentuk kartu virtual dan ditujukan sebagai kartu kedua bagi nasabah yang sudah memiliki BSI Hasanah Card Reguler.
Limit Hasanah KKI Card berada di kisaran Rp4 juta hingga Rp100 juta. BSI juga menawarkan fasilitas cicilan 0 persen untuk produk tersebut.
“Melalui Hasanah KKI Card, kami ingin menghadirkan solusi pembiayaan dan transaksi yang aman, mudah, dan sesuai syariah. Kartu pembiayaan syariah ini adalah salah satu unique selling BSI yang memiliki kekhasan hanya bisa digunakan di merchant halal,” ujar Direktur Retail Banking BSI Kemas Erwan Husainy.
Melalui BYOND by BSI, nasabah dapat menggunakan Hasanah KKI Card sebagai sumber dana transaksi QRIS. Kartu virtual tersebut juga memungkinkan nasabah melihat nomor kartu dan masa berlaku, memantau limit serta tagihan, mengecek riwayat transaksi, dan menerima notifikasi secara real time.
BSI menyebut fasilitas cicilan 0 persen dapat digunakan untuk membantu nasabah mengatur arus kas, baik untuk kebutuhan konsumsi, usaha, maupun kebutuhan mendesak. Per Juli 2026, volume transaksi BSI Hasanah Card tercatat lebih dari Rp1 triliun atau tumbuh sekitar 5 persen secara tahunan.
KKI Syariah Punya Karakter Berbeda dari Kartu Konvensional
Model pembiayaan syariah membuat Hasanah KKI Card tidak dapat disamakan begitu saja dengan kartu kredit konvensional. Produk Hasanah Card BSI menggunakan mekanisme biaya yang berbeda dari bunga kartu kredit konvensional.
Khusus Hasanah KKI Card, BSI menempatkan karakter syariah sebagai pembeda utama, termasuk penggunaan pada merchant halal. Kehadiran produk ini memperlihatkan bahwa pengembangan KKI tidak hanya diarahkan pada transaksi konvensional, tetapi juga mulai mencakup kebutuhan pembiayaan berbasis syariah.
Di sisi lain, BCA menyatakan mendukung implementasi KKI segmen ritel dan akan menjalankan implementasinya sesuai ketentuan BI dengan mempertimbangkan kebutuhan serta kenyamanan nasabah.
“Kami juga akan terus berkoordinasi dengan Bank Indonesia serta ASPI untuk memastikan penyediaan layanan yang optimal bagi seluruh nasabah,” kata Hera dari BCA.
Peluncuran KKI dan hadirnya Hasanah KKI Card menunjukkan bahwa instrumen pembayaran domestik Indonesia mulai dibangun dengan pilihan yang lebih beragam. Tantangan berikutnya adalah memperluas penggunaan dan jaringan KKI, terutama agar manfaat pemrosesan domestik dapat diikuti oleh penerimaan yang semakin luas.


